随着量化投资迈入“高频化”与“AI 多因子化”阶段,存储系统的 IOPS、吞吐与元数据处理能力逐渐成为制约算力释放的关键瓶颈。上海姚泾河私募基金管理有限公司(以下简称“姚泾河私募”)通过引入焱融全闪存储,完成了全链路数据底座的技术升级。本文基于该案例,梳理量化投研中的典型存储瓶颈,并阐述高性能存储在策略回测、因子挖掘及 AI 训练等核心场景下的架构设计与落地路径。
在量化投资领域,毫秒级的速度差往往直接影响收益空间,而数据处理效率正是支撑策略迭代、Alpha 挖掘与投资决策的核心底座。随着国内量化行业迈入高频化、AI 化新阶段,PB 级行情数据、海量因子计算、并行策略回测等场景持续爆发,传统存储架构在高并发吞吐、低时延访问与弹性扩展上的短板日益凸显,存力瓶颈正成为制约量化机构算力释放与业务增长的关键因素。
作为国内快速晋级百亿梯队的私募机构,上海姚泾河私募基金管理有限公司(以下简称 “姚泾河私募”)为支撑高频交易与 AI 多因子投研体系升级,引入焱融追光 F9000X 全闪存储一体机,搭建统一高性能分布式存储底座,全面打通从数据采集、因子挖掘到策略训练、回测验证的全链路数据通道,实现存算协同的效能跃升,为业务高速增长筑牢数据基石。
量化全链路存储性能瓶颈分析
成立于 2015 年的姚泾河私募,是国内成长迅速的百亿级量化私募,专注于国内外市场投资机会,依托持续迭代的投研体系与技术能力,在量化策略赛道保持核心竞争力。近年来,随着业务规模快速扩张,机构全面布局高频交易与 AI 量化策略,Tick 行情、因子数据、模型样本呈指数级增长,对底层存储基础设施提出了严苛要求。
随着投研场景持续深化,原有 NAS、本地盘、内存混合架构已难以匹配业务需求,多重性能瓶颈逐步显现:
-
高并发 IO 瓶颈,拖慢策略迭代
海量策略回测、因子挖掘与 AI 模型训练均为高并发密集型业务,需要高频反复读取历史行情数据。传统存储在多节点并行访问时易出现性能拥堵,导致计算资源空转,拉长策略研发周期。
-
海量小文件负载,元数据性能承压
行情因子、另类数据与模型样本催生 PB 级异构数据,其中包含海量小文件。传统存储元数据处理能力不足,多研究员并行作业时文件访问时延显著升高,直接影响投研效率。
-
数据孤岛分散,冗余成本高企
多套存储系统分别承载不同业务,数据需多次拷贝流转,既增加管理复杂度,也造成存储资源浪费;同时容器化投研平台缺乏统一持久化存储底座,难以支撑弹性调度。
-
负载潮汐波动,资源适配性不足
盘后数据清洗、批量回测等任务存在明显波峰波谷,传统存储无法弹性适配负载变化,高峰时性能不足、低峰时资源闲置,难以平衡性能与成本。
-
金融合规约束,可靠性要求严苛
交易日志、行情数据、风控记录需长期归档留存以满足监管审计要求,存储系统需具备金融级高可靠性、精细化权限管控与数据安全能力。
全闪存储筑基,构建量化全链路高性能数据底座
针对上述痛点,姚泾河私募对存储底座进行了整体升级,引入焱融追光 F9000X 全闪存储一体机,搭建高吞吐、低时延的分布式全闪存储集群,向上对接 K8s 容器调度平台与计算资源,向下统一承载行情、因子、模型及回测等业务数据,为高频量化与 AI 投研提供统一的数据存储底座。
项目从方案设计到落地交付仅 1.5 个月,采用 400G NVIDIA InfiniBand 高速网与 25G 以太网双平面架构,搭载焱融自研 YRCloudFile 高性能分布式文件系统,原生支持 RDMA、Multi-Channel 多网卡聚合、NVIDIA GPUDirect Storage(GDS)等业界前沿技术。方案具备在线横向扩展能力,扩容全程业务无感知,容量与性能可随数据规模增长线性提升,充分适配 AI 量化场景高并发、高吞吐的负载特征,依托软硬一体化优化设计,精准破解量化投研全链路性能痛点,实现存储底座效能的全面跃升。
整个数据处理流转架构分为四层:
-
数据接入层
每日接入交易所 Tick 行情、订单簿与另类数据,完成清洗、转换与入库。
-
业务应用层
全面覆盖策略回测、因子挖掘、AI 策略训练、风控交易日志归档、交易复盘、行情 ETL 等核心业务。
-
计算调度层
通过 K8s 与分布式任务调度,调度 CPU/GPU 资源完成因子计算、模型训练、策略回测等任务。
-
存储底座层
焱融 F9000X 全闪存储提供统一命名空间,支持多协议访问,承载全量业务数据;单套底座消除数据孤岛与冗余拷贝,降低数据管理复杂度与资源成本,依托冷热分层特性灵活适配业务潮汐负载,优化整体拥有成本。
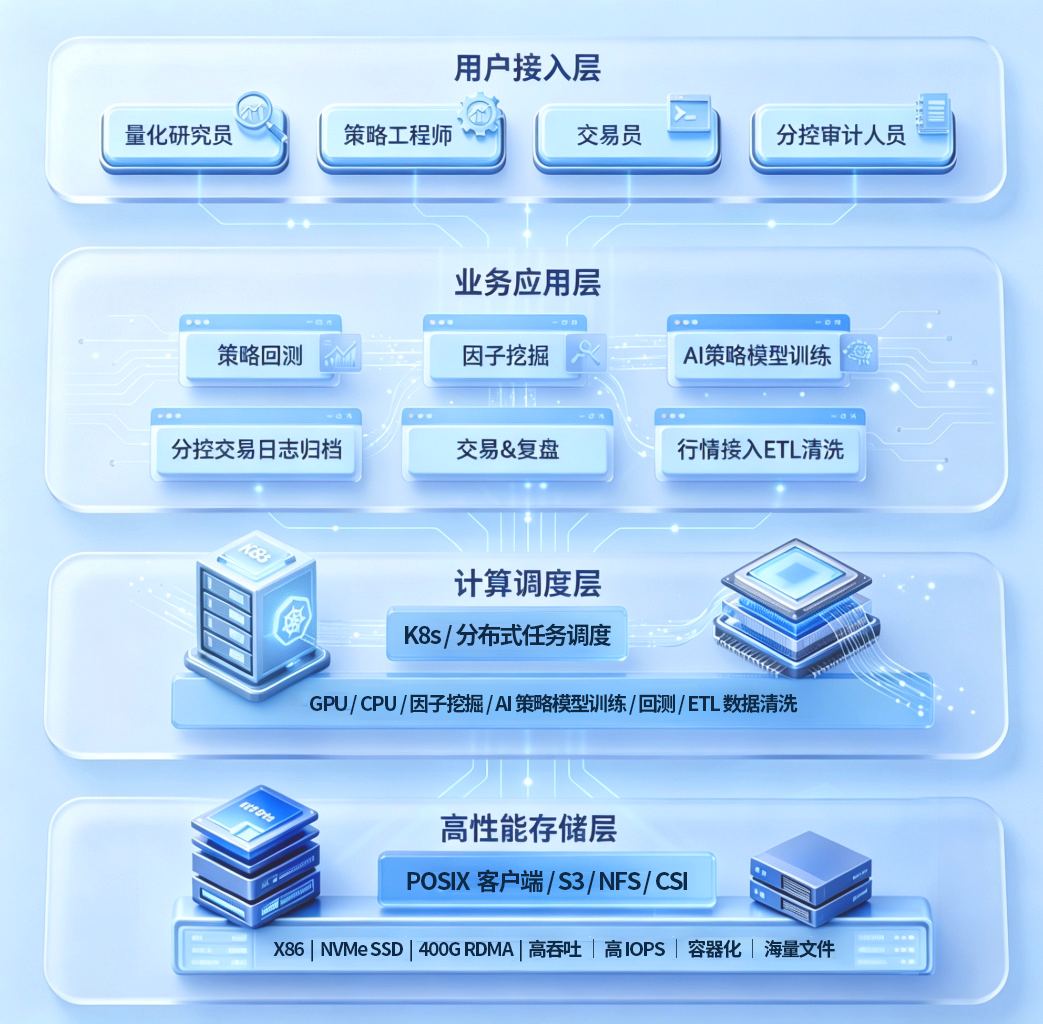
针对不同阶段业务场景,方案可实现性能与能力的精准适配。系统上线后,高性能存储底座对量化投研全流程的效率提升主要体现在以下五个关键场景:
-
高并发策略回测
在历史行情回测中,存储系统需要同时向数十乃至上百个回测任务并发提供 Tick 级数据。分布式全闪集群的高随机 IOPS 与高聚合带宽,保障了多任务并行读取时不丢包、不拥堵,有效消除了计算节点的 IO Wait,显著缩短了回测周期。
-
海量小文件因子挖掘
因子研发过程中产生大量中间结果与小文件特征数据。通过分布式元数据架构,分散元数据检索压力,降低了多研究员同时读写小文件时的响应延时,提升了研究团队的并发作业效率。
-
AI 量化模型训练
在利用深度学习模型进行因子组合或 Alpha 策略训练时,数据读取速度常成为 GPU 算力的瓶颈。依靠 GDS 技术与随着节点扩展而线性增长的带宽,存储集群能够提供持续稳定高吞吐的数据流,保证了 GPU 的满载运行。
-
盘后批量 ETL 处理
每日收盘后,系统需在短时间内完成 TB 级行情数据的批量解压、清洗与入库。高写入吞吐性能确保了盘后数据处理流水线能够准时完成,提前为夜盘及次日投研做好数据准备。
-
实盘参考数据读取与长期归档
对于盘中实盘交易所需的参考数据,低时延访问保证了调用的及时性;同时,金融级可靠性机制与精细化权限管控,保障了交易日志与风控记录的长期安全留存,满足监管合规审计要求。
迈入百亿规模后,我们的高频量化与 AI 因子研究业务对基础设施提出了更高要求。原有存储架构在高并发回测、海量小文件处理上逐渐难以满足业务需求。引入焱融 F9000X 全闪存储后,我们建立了统一的高性能分布式存储平台,能够更好地支撑不同投研场景的数据访问需求。从方案设计到交付上线比较顺利,后续扩容和运维过程中,焱融团队也保持了较快的响应速度。”
—— 上海姚泾河私募基金 技术负责人
让存储效率跟上量化投研发展
对于量化机构而言,算力、算法和数据正在形成越来越紧密的协同关系。当数据规模持续增长、策略回测和 AI 训练任务不断增加,存储系统需要从单纯的数据承载平台,进一步成为连接数据与算力的重要基础设施。姚泾河私募通过建设统一的高性能分布式存储底座,为高并发回测、因子研究和 AI 训练等业务提供了更稳定的数据供给,也为后续业务和算力规模扩展预留了空间。对于正在推进量化投研基础设施升级的机构而言,如何让数据更高效地流向计算资源,也将成为提升整体投研效率值得关注的基础能力。